老人家保險|65歲、70歲長者仍可購買醫療保險嗎?退休保障應如何重新規劃?
不少人以為,退休後最大的憂慮是生活費是否足夠。然而,真正足以影響退休生活質素的,往往並非日常開支,而是一場突如其來的疾病。根據二零二六年政府統計處公布的五月份消費物價指數顯示,整體消費物價按年上升2.0%;醫療衞生服務費用按年升12%。有學者相信,是公營醫療收費調整,帶動私營醫療加價。
步入60歲後,長者罹患慢性疾病的風險顯著上升,醫療需求亦隨之急增。然而,本地公立醫院的專科及手術輪候時間普遍較長,動輒長達一年以上;若選擇私家醫院接受治療,醫療開支往往動輒數十萬港元。對已退休或即將退休人士而言,一旦缺乏完善的醫療及退休財務安排,多年累積的資產便有機會因一次重大疾病而受到嚴重影響,甚至打亂原本計劃好的財富累積與退休部署。由此可見,今天談退休規劃,已不再只是考慮「有多少退休金」,而是如何建立一套兼顧醫療保障、穩定現金流及財富增值的完整退休方案。到底銀髮族還能投保醫療保險嗎?65歲、70歲的老人家又有什麼保障選擇?下文將為您一一拆解。
長者仍然可以購買醫療保險嗎?
答案是可以。事實上,只要符合相關核保要求,不少長者仍有機會成功投保醫療保險。
不少傳統醫療保險產品一般接受投保至65歲左右,而政府認可的自願醫保計劃(VHIS)的標準計劃則將投保年齡放寬至80歲,並提供保證續保安排,讓不少銀髮人士仍有機會建立醫療保障。
不過,需要注意的是,保險公司審批時更重視健康狀況,而非單純看年齡。若身體仍然健康,及早安排保障,通常比等到真正有醫療需要時才考慮投保,更容易獲得較全面的保障。
政府認可的自願醫保計劃(VHIS):
- 投保門檻大幅放寬: 自願醫保的標準計劃將投保年齡上限全面提高至 80 歲,為高齡銀髮族大開方便之門。
- 保證續保至 100 歲: 讓長者在長壽人生中,擁有持續、穩定的醫療後盾。
- 核保關鍵在於「健康」而非「年齡」: 自願醫保的審批成功率,主要取決於投保人的現時健康狀況與過往病史。只要身體狀況尚可,健康長者成功投保的機會依然相當高。
長者缺乏醫療保障的風險
香港公立醫院資源緊絀,長者求診往往需要面對漫長的輪候。根據醫院管理局最新數據,以白內障手術為例,2025年4月至2026年3月期間,輪候時間中位數最長為25個月,另外部分專科門診新症輪候時間最長可超過9年。漫長的輪候,會令長者錯失黃金治療時間,增加病情惡化的風險。
如果想避免長時間的輪候,亦會有人選擇私家醫院或診所接受治療,但私家醫院或診所的治療費用相對高昂。若不幸遇上大病需入住私家醫院接受治療,患者則需要支付難以估計的檢查、手術及住院開支,而缺乏醫保實報實銷的現金流支援,患者可能被迫放棄自費藥物或新型微創手術,嚴重削弱治療的選擇。
以下是以香港養和醫院為例的檢查、手術及住院收費*:
- 胃鏡檢查連瘜肉切除術(瘜肉少於或等於3粒):HK$10,240至HK$12,880
- 外科小腫物切除:HK$9,100至HK$13,900
- 白內障摘除及單焦距人工晶體植入手術(單眼):HK$25,730
- 普通病房(3至6人)每日房價:HK$1,350至HK$1,960
- 半私家單人房每日房價:HK$2,930至HK$3,950
*上述資料取自醫院官方網頁,收費價錢只供參考(更新至2026年5月28日),詳情可向有關醫院查詢。
長者買醫療保險值得嗎?
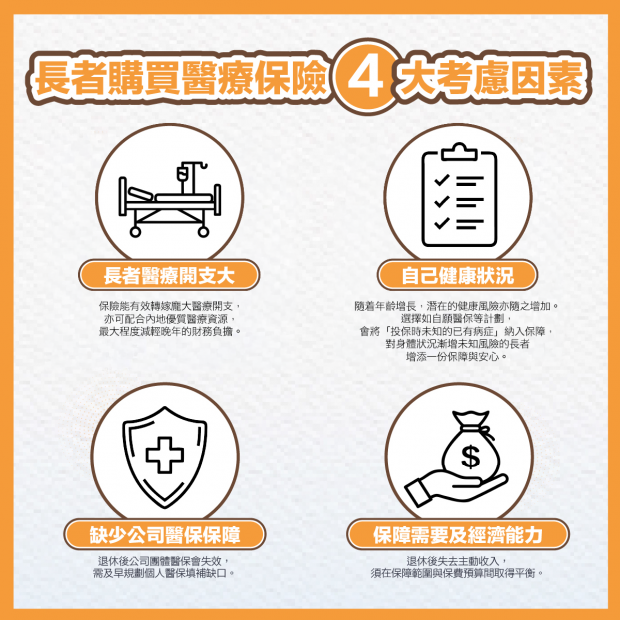
隨著年齡增長,健康狀況轉差與慢性病似乎是必然會經歷的階段,擁有一份保障充足的醫療保險十分重要。以下是長者購買醫療保險的4大考慮因素:
1. 長者醫療開支大
隨著年齡增長,長者身體機能逐漸衰退,罹患高血壓、糖尿病等慢性病的風險大幅上升,醫療開支亦隨之激增。對於已失去主動收入的退休人士而言,一份合適的醫療保險至關重要,它能有效將無法預測的龐大醫療開支轉嫁給保險公司,為晚年生活築起堅實的健康防護網。
與此同時,「北上求醫」正成為降低醫療開支的有效途徑。以甲狀腺全切手術為例,香港私家醫院的費用高達 HK$12 至 15 萬港元,而香港大學深圳醫院僅需約 ¥3 萬人民幣。此外,內地自 2017 年起推行國家藥品價格談判,將多款專利藥納入醫保,令藥價大幅回落。以抗癌藥「可瑞達」(Keytruda)為例,香港售價每劑由 HK$33,600 港元起,而內地售價僅約 ¥17,918 人民幣(折合約 HK$20,732 港元),差價超過近三成。若能善用內地優質醫療資源,並配合適當的醫療保險,將能最大程度減輕晚年的財務負擔,避免陷入因醫藥費不足而延誤治療的困境。
2. 自己健康狀況
長者在投保醫療保險時,常因健康狀況欠佳而面臨核保限制,保險公司可能會對特定疾病加收附加保費,甚至設立「不保事項」,令保障範圍大打折扣。因此,若長者目前健康狀況尚可,應盡早把握時機投保那些承保「投保時未知的已有病症」的醫保產品(如香港政府認可的自願醫保VHIS)。
所謂「投保時未知的已有病症」,是指在保單生效前已經存在,但受保人當時不知情、未曾確診且無明顯病徵的健康問題。傳統醫保普遍將其列為免責條款;相反,自願醫保則設有明確條款提供保障。需要注意的是,這類保障通常設有等候期,換言之,越早為長者規劃並鎖定保障,就能越快渡過等候期,將潛在的醫療財務風險轉嫁給保險公司。
3. 缺少公司醫保保障
許多人忽略了,原本由僱主提供的團體醫療保險,將在退休當天正式失效。如果沒有及早安排個人醫保承接,長者便會瞬間陷入「保障缺口」的危機中。
一旦不幸罹患重大疾病或遇上意外,在缺乏保險對沖的情況下,長者將不得不動用大筆退休儲蓄來支付醫療開支,甚至需要由子女或家人合力負擔。這種突如其來的財務衝擊,長遠而言會對個人及整個家庭的財政造成沉重壓力。
4. 保障需要及經濟能力
長者退休後失去了主動收入,而醫療保險的保費往往會隨年齡增長而遞增。因此,在挑選或調整醫療保險時,必須先審視自身的經濟能力,確保保費支出不會蠶食日常的退休生活費。在「保障範圍」與「保費預算」之間取得最佳平衡,才是最明智的退休健康規劃。
 .
長者可以買什麼醫療保險?
現時市面上傳統醫療保險的投保年齡上限一般為 65 至 70 歲,而政府認可的自願醫保(VHIS)標準計劃則將投保上限放寬至 80 歲。換言之,65 歲至 80 歲的銀髮族依然有相當多的醫保選擇。此外,挑選具備「保證續保至 100 歲」特點的產品,能更有效對沖長壽帶來的醫療財務風險。在投保時,長者亦需仔細審閱不同計劃的「不保事項」,以確保晚年保障全面無缺失。
然而必須留意的是:年齡過關,並不代表核保一定過關。保險公司在審批申請時,會嚴格評估投保人的當時的身體狀況及過往病歷。即使長者未超過投保年齡上限,若健康已出現警號,申請仍有機會被加收額外保費(俗稱加Loading)、需加設個別不保事項(如有子宮頸癌病歷的女士,保險公司會在保單訂明其子宮疾病/與子宮相關的醫療情況一律不受該保單保障),甚至被拒絕投保。因此,若長者目前身體狀況尚可,在充分評估預算與需求後,應把握黃金窗口盡快投保,切忌因循拖延。
醫療保障宜及早規劃
醫療保險的「時間成本」與「保障價值」有直接的因果關係。隨著年齡增長,身體機能下滑與病歷累積是不可逆的客觀事實。保險公司為了平衡理賠風險,必然會在核保時收緊尺度-調高保費、增設不保事項,甚至拒保。
以自願醫保為例,其保費採「隨年齡遞增」機制,80 歲的保費自然遠超 60 歲。然而,提早投保的真正核心價值並非省下眼前的保費,而是在健康黃金期「鎖定可保性」(Insurability)。在 60 歲健康時進場,能以標準費率跨過核保門檻;若拖延至 80 歲才申請,即使該計劃承諾「保證續保至 100 歲」,投保人也極可能因當時的慢性病或健康警號,被判處高昂的「附加保費」或大打折扣的保障事項。因此,及早將健康風險資產化,才是對沖晚年醫療海嘯的智舉。
長者買醫療保險|退休規劃不只是醫療保障,更需要穩定的現金流
很多人認為,只要購買醫療保險便足夠。但事實上,即使醫療費用獲得保障,退休人士仍需要面對另一項重要挑戰 — 持續現金流。退休後沒有固定工作收入,而醫療保費、日常生活、旅遊、興趣發展以及照顧家人的支出卻會一直存在。
醫療保險固然能協助應付突如其來的醫療開支,但對退休人士而言,更重要的是如何建立一套可持續的退休保障方案。隨着平均壽命延長,退休生活可能長達二、三十年,除了健康保障外,更需要穩定現金流,以應付日常生活、醫療保費及長期照護等支出。一套完善的退休方案應同時兼顧醫療保障、退休收入、健康管理、財富增值及傳承,才能真正提升退休生活質素。
完善的退休規劃,除了醫療保障外,更應包括:
- 穩定退休收入
- 長線財富增值
- 醫療及健康管理
- 長期照顧管理
- 財富傳承安排
退休規劃已由傳統保障,走向退休養老生態圈
近年市場對退休保障的需求逐漸改變。相比以往只提供保險產品,愈來愈多退休人士更希望獲得醫療、健康管理、退休生活及傳承安排等一站式支援。過去,退休規劃往往集中於財富累積或醫療保障;今天,市場對退休生活的期望已逐漸遁增。除了財務安排外,退休人士更重視健康管理、退休生活體驗、大灣區醫療資源及長期照護等配套,因此「退休養老生態圈」概念亦愈來愈受到市場關注。通過整合退休財務規劃、健康管理服務、大灣區醫療資源、退休生活支援及現金流安排,退休人士可以更有信心迎接長壽人生,而不只是單純依靠一份保單。
建立退休保障,更要兼顧健康與財富
香港人壽一直致力協助客戶建立全方位的退休保障方案。除了長線儲蓄及人壽保障產品外,香港人壽亦積極發展退休養老生態圈,結合退休財務規劃、健康管理、大灣區醫療服務及退休生活支援,協助客戶由退休前部署,以至安享退休後生活,都能獲得更全面支援。
香港人壽相信,退休規劃不應只是一份保單,而是一套涵蓋健康、財富及退休生活的長遠安排。產品設計方面,方案主要圍繞四大退休需要:
建立穩定退休收入建立穩定退休收入
為確保退休生活穩定,方案更設有定期派發每月入息或提取現金價值的機制,為長者提供穩健的現金流以支付日常生活開支或醫療保費。
靈活資產配置
產品提供多元貨幣轉換及保單分拆等功能,讓客戶可因應人生不同階段及市場環境,靈活調整資產配置,提升財富管理的靈活性。
財富傳承安排
方案配備更改受保人、指定後續受保人及後續保單權益人安排,以及多元化身故賠償支付選項,協助客戶作出更周全的財富傳承安排。多款計劃亦特別針對符合指定基本金額要求的投保人,豁免驗身程序,簡化投保手續。
大灣區醫療服務及退休生活支援
香港人壽近年積極拓展退休養老生態圈,除提供財務規劃及醫療保障外,更連繫退休社區、健康管理、退休生活體驗及大灣區醫療服務等多元化資源,協助客戶由退休前規劃,到安享退休後生活,都能享有更全面、更貼心的支援。
針對跨境醫療需求上升的趨勢,退休後的健康保障更需與時並進。
為符合指定基本金額要求的投保人,推出涵蓋內地醫療開支的特種藥物增值支援服務 「港灣藥安心」。服務連繫內地特種藥物網絡,當受保人罹患指定重症時,可就內地就醫所涉及的指定特定藥物費用提供支援,協助減輕相關治療開支,讓退休保障更全面,兼顧客戶健康與財富需要,真正實現健康與財富傳承的雙重防線。
長者買醫療保險|總結
醫療保險的核心價值,在於協助應對突如其來的醫療開支風險,避免多年累積的退休儲備因重大疾病而受到影響。與此同時,靈活的儲蓄型人壽保險方案亦可作為退休財務後盾,提供穩定現金流及財富管理彈性,支援更理想的退休生活。
隨着香港人平均壽命不斷延長,退休規劃早已不只是購買一份醫療保險,而是涵蓋健康管理、退休收入、財富管理及生活規劃的全面部署。及早建立完善的退休方案,才能讓自己及家人在往後數十年的歲月中,活得更安心、更自在,更有能力迎接人生另一段精彩旅程。
長者買醫療保險常見問題(FAQs)
- 自願醫保好處有什麼?
以下是自願醫保計劃(VHIS)的好處:
● 放寬投保年齡:標準計劃投保年齡上限提高至80歲。
● 承保未知的已有病症:有特定條款承保投保前已存在,但當時投保人不知情、未曾確診且無明顯病徵的健康狀況。
● 保證續保:產品保證可續保到100歲,有助對沖長壽風險。 - 80歲可以買保險嗎?
可以。自願醫保計劃(VHIS)的標準計劃將投保年齡上限提高至80歲。不過,投保成功與否亦會取決於投保人的健康狀況及病史,而非單純於年齡。 - 老人可以買什麼保險?
長者可以投保以下兩大類保障產品:
● 自願醫保計劃(VHIS):投保年齡上限至80歲,健康狀況良好的長者投保成功率較高,可用於應對高昂的私家醫院醫療開支。
● 長線儲蓄及人壽保障方案:可通過整付保費或靈活供款,定期獲派發每月入息或提取現金價值,創造穩定現金流。
備注:
本網站的內容屬一般市場資訊,僅供參考,概不構成任何投資意見,本網站內容亦並非就任何個別投資者的特定投資目標、財務狀況及個別需要而編製,不構成亦不得詮釋為對任何保險產品的分銷、銷售、招攬、要約、建議或任何形式的推廣。投資者不應只按本網站內容進行投資。在作出任何投資決定前,投資者應考慮產品的特點、其本身的投資目標、可承受的風險程度及其他因素,並適當地尋求獨立的財務及專業意見。本網站及其資訊供應商竭力提供準確而可靠的資料,但並不保證資料絕對無誤,資料如有錯漏而導致任何損失,信報財經新聞有限公司及香港人壽保險有限公司概不負責。信報資深財經記者支持編撰以上內容。
撰文:香港人壽創富領航智囊團|香港人壽創富領航聯盟:信報資深財經記者白慧恩
香港人壽創富領航智囊團
香港人壽成立於2001年,憑藉四大本地銀行的分銷網絡,二十五年以來深耕財富管理領域。作為越秀集團成員,香港人壽致力協助客戶以長線儲蓄積累財富,在打造穩健退休儲備的同時,實現資產由當下到未來的傳承。
信報資深財經記者白慧恩
「財富的真正價值,在於跨越時間的守護。」
作者從事財經領域多年,將複雜的宏觀局勢轉化為清晰的理財策略。由基礎積累、退休配套到資產傳承,為你建構一套攻守兼備的人生財務藍圖。