香港65歲老人津貼有哪些?領取長生津、生果金資格/金額/資產上限/申請方法一文看清
不少香港人退休後,以為每月有政府津貼便足夠生活。然而,隨着醫療通脹持續上升及平均壽命愈來愈長,香港男性平均預期壽命達83歲,女性更達88歲,退休生活可能長達20至30年。即使每月領取長者生活津貼或高齡津貼,亦未必足以應付日常生活、醫療及突發開支。因此,了解政府福利之餘,更應及早部署退休收入來源。
65歲長者可領取哪些政府福利?
香港政府設立的多項公共福利金計劃,為不同年齡及經濟狀況的銀髮族提供基本財政支援,如同為退休生活築起一張安全網。
然而,政府津貼只能保障基本生活。若想進一步提升生活質素,無憂無慮地發展個人興趣或與家人享受生活,積極的自主理財不可或缺。將政府津貼視為底線保障,再配合提早部署的儲蓄或年金工具,兩者相輔相成,才能有效對沖通脹並創造源源不絕的穩定現金流,活出真正自由、有尊嚴的精采下半場。在開始規劃財富藍圖前,不妨先來全面了解現行各項政府福利的詳情。
長者生活津貼是什麼?
長者生活津貼(長生津)屬社會福利署公共福利金計劃的一部分,旨在每月向合資格長者提供定額特別津貼,用以補助日常起居生活開支。受惠人可選擇銀行自動轉賬方式收款,款項一般每月發放一次。
申請長者生活津貼資格
要成功申請長生津,申請人需符合以下4大核心條件:
• 年齡要求: 65歲或以上
• 居港條例: 已成為香港居民最少7年,且在申請前一年連續居港(該年內離港不可超過90天)
• 經濟審查: 入息及資產總值均不超過規定限額
• 雙重福利限制:不可同時領取高齡津貼(生果金)、傷殘津貼或綜合社會保障援助(綜援)
社署會定期向所有受惠人進行覆檢,以核實其繼續領取長生津的資格。在領款期間,長者需繼續在香港居住(每個付款年度內離港不可超過305天,即需在港居住最少60天),且並非受合法羈留或在懲教院所服刑。
另外,「廣東計劃」及「福建計劃」同樣適用於長者生活津貼。符合申請長者生活津貼資格的長者即使移居廣東省或福建省,亦毋須每年返港,只要在廣東或福建居住不少於60天,便可繼續領取長生津,相關津貼更可以直接存入長者指定的內地個人銀行賬戶。
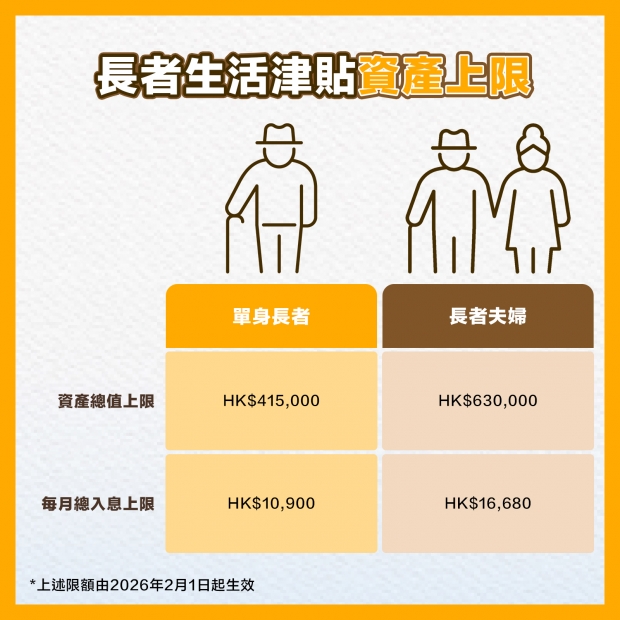
長者生活津貼資產上限
申請長者生活津貼時,申請人必須通過「資產」及「入息」雙重審查。以下為截至2026年7月31日的申請上限詳情:
長者生活津貼審查中的「資產」是什麼?
長者生活津貼所指的「資產」,是指申請人及其配偶名下擁有的財產與儲蓄。不論有關資產是在香港、內地還是海外,均須申報並納入計算。
必須申報的資產項目:
• 現金及儲蓄: 所有的手頭現金、港幣及外幣銀行存款。
• 貴金屬: 投資用的金條、金幣等。
• 投資工具: 股票、債券、基金、公司股份及權益等。
• 強積金(MPF): 凡年滿65歲或以上,保留在強積金戶口內的退休權益(累算權益)均視作資產。
• 非自住物業及土地: 申請人或配偶名下,並非用作主要居所的住宅物業、舖位、車位或土地。
• 商業用車輛: 用作投資或營運的的士、小巴及其相關牌照。
如果申請人的配偶在申請時未滿65歲,強積金戶口中的強制性供款及自願性供款所累積的款項,暫時不會納入「家庭資產」之中。如果申請人的配偶已年滿65歲,強積金戶口中強制性供款及自願性供款所累積的款項,都會被納入「家庭資產」之中。
以下項目「豁免」計算(不納入資產):
• 唯一自住物業: 申請人與配偶作為主要居所的住宅物業,以及附屬的自用車位(不論該物業市值多高,如屬唯一主要自住住宅物業,均不計入資產)。
• 骨灰龕位: 將來自用的骨灰龕位。
• 保險計劃: 人壽保險計劃的現金價值(但請注意:若保險已開始定期派發年金或紅利,該筆派發金額通常會視作「入息」計算。個別保單安排或會因產品性質而有所不同,如有疑問應向社署查詢)。
長者生活津貼審查中的「入息」是什麼?
長者生活津貼所指的「入息」,是指申請人及其配偶每月獲得的持續性收入。
必須申報的入息項目:
• 工作收入: 包括常規薪金、佣金、獎金,以及經營生意、做散工或自由職業賺取的實質收入。
• 退休金及長俸: 每月收取的固定退休金或政府長俸。
• 租金收入: 出租物業、舖位或車位後,扣除差餉及地租等基本開支後的淨租金收入。
• 年金收益: 無論是經香港年金公司或私人保險公司購買的年金計劃,每月發放的年金款項一般會視作入息。
以下項目「豁免」計算(不納入入息):
• 親友給予的家用: 子女、親屬或朋友給予的定期或不定期生活費。
• 逆按揭款項: 透過政府或金融機構的「安老按揭計劃」及「保單逆按計劃」每月收取的特定款項。
需要特別留意的是,雖然家用不屬「入息」,但如果申請人沒有使用這筆款項,而是選擇放入儲蓄之中,亦會被視作「資產」。
長生津金額
2026年長者生活津貼的每月發放金額為HK$4,345 ,政府每年均會根據物價指數檢討並調整金額。
此外,財政司司長每年公布《財政預算案》時,會視乎財政狀況決定是否推出一次性紓緩措施。若當局宣布「派半糧」或「派雙糧」,是指長者在該月份可以額外獲發半個月或一個月的雙倍津貼作為特別補助,而非扣減津貼。
長者生活津貼申請方法
合資格的長者可親自或由親友前往住址所屬的社會保障辦事處辦理手續。此外,亦可透過電話、傳真、電郵、郵寄或遞交網上表格提出申請,或由其他政府部門及非政府機構轉介。
在遞交長者生活津貼申請表(公共福利金計劃申請書)時,必須一併備妥以下證明文件的副本:
• 身份及年齡證明: 申請人的香港身份證、出生證明書等。
• 個人銀行賬戶證明: 申請人的銀行存摺第一頁或月結單(須清晰顯示姓名及戶口號碼)。請注意:社署只接受受惠人的個人戶口領款,聯名戶口並不適用。
• 旅行證件: 包括護照、香港特區簽證身份書(DI)、回鄉證及其他國家旅遊證件。須提供載有個人資料的頁數,以及緊接申請前一年的所有離港紀錄頁數。
• 配偶身份證明: 如婚姻狀況為「已婚」或「同居」,須同時提供配偶或同居人士的身份證明文件。
• 入息及資產證明: 包括近期的銀行月結單、投資結單、物業租約等。社署在審查過程中,或會要求申請人提交進一步的補充資料。
生果金是什麼?
高齡津貼(俗稱「生果金」)是政府公共福利金計劃之一,旨在每月為高齡長者提供定額經濟援助,以應對年長所引致的額外生活所需。受惠人可選擇銀行自動轉賬方式收款,款項一般每月發放一次。
領取生果金資格
雖然香港有多項針對65歲以上人士的福利,但必須注意,高齡津貼(生果金)的申請門檻為70歲。要成功申請,申請人需符合以下4大基本條件:
• 年齡要求: 年滿70歲或以上。
• 居港條例: 已成為香港居民最少7年。
• 申請前居港規定: 在緊接申請日期前連續居港最少1年(在該年內離港不可超過90天)。
• 雙重福利限制: 不可同時領取長者生活津貼(長生津)、傷殘津貼或綜合社會保障援助(綜援)。
在領款期間,長者需繼續在香港居住(一年需最少在香港居住滿60天)。另外,「廣東計劃」及「福建計劃」同樣適用於生果金。合資格長者即使選擇移居廣東省或福建省,亦毋須每年返港,只要在廣東或福建居住不少於60天,便可繼續領取生果金,津貼更可以直接存入長者指定的內地個人銀行賬戶。
生果金金額
2026年生果金的每月發放金額為HK$1,675 ,政府每年均會按機制調整津貼金額。
與長生津一樣,若財政司司長在當年的《財政預算案》中宣布推出一次性紓緩措施(如「派雙糧」),長者將有機會在特定月份額外獲發多一個月的定額津貼。
領取生果金有資產限額嗎?
完全沒有。有別於「長者生活津貼」設有嚴格的資產及入息審查,高齡津貼(生果金)是一項免入息及資產審查的福利。不論申請人的財政狀況、薪酬收入或名下資產多寡,只要年滿70歲且符合居港資格,均可全額領取。
生果金申請方法
雖然高齡津貼(生果金)要到70歲才能申請,但其申請手續非常簡便。合資格長者可親自或由親友代其前往住址所屬的社會保障辦事處辦理,亦可透過電話、傳真、電郵、郵寄或網上表格方式提出高齡津貼(生果金)申請,或由政府部門及非政府機構轉介。
在遞交高齡津貼申請表時,只需連同以下證明文件的副本:
• 身份及年齡證明: 申請人的香港身份證、出生證明書等。
• 個人銀行賬戶證明: 申請人的銀行存摺第一頁或月結單(須清晰顯示姓名及戶口號碼)。請注意:社署只接受受惠人的個人戶口領款,聯名戶口並不適用。
• 旅行證件: 包括護照、回鄉證及其他國家旅遊證件,須提供載有個人資料的頁數,以及緊接申請前一年的所有離港紀錄頁數。
香港人壽助你實現高品質退休生活
政府津貼是一張穩健的社會安全網,但難以全面抵禦長期通脹與長壽風險。要實現真正高品質的退休生活,你需要及早建構多元化的財富策略。香港人壽深明長者對靈活資金流與財富傳承的需求,推出了一系列長線財富管理方案,助你在退休後創造穩定且可持續的現金流。
香港人壽具備儲蓄或年金性質的保險產品,可以在資產配置中發揮「穩定層」作用,提供具高度可預測性的現金流,有效補足基本生活開支。香港人壽深明退休人士對財富增值與現金流穩定性的雙重需求,特別提供多元化的儲蓄及保障方案,幫助客戶逐步建立具抗通脹能力的理財組合,顯著提升退休財務結構的抗風險能力。
除了建立退休收入外,退休生活更涉及健康管理、醫療安排、養老服務及財富傳承等不同需要。香港人壽一直致力協助客戶建立更全面的退休生活規劃,不但提供多元化的長線儲蓄及保障方案,更透過退休養老生態圈,連繫健康管理、康養社區、醫療服務及優質退休生活支援,讓客戶在財富、健康及生活三方面均獲得更全面的保障。按此了解更多有關香港人壽保險產品資訊。
香港65歲老人津貼|總結
物價年年上漲,會不斷削弱金錢的購買力。政府福利是退休生活的重要基礎,但並非完整答案。真正安心的退休生活,不只是「夠生活」,更要有能力應付醫療開支、抵禦通脹,以及實現自己理想的退休生活方式。及早建立多元化退休收入來源,配合政府福利及完善的退休規劃,才能讓未來數十年的退休生活過得更自在、更有保障。
香港65歲老人津貼常見問題(FAQs)
1. 香港65歲長者有什麼福利?
年滿65歲或以上且符合入息及資產上限等條件的長者,可以申請長者生活津貼(長生津),每月獲得定額經濟援助。
2. 怎樣申請老人津貼?
申請人可以親自辦理,或安排親友代為前往住址所屬的社會保障辦事處。此外,利用電話、傳真、電郵、網上表格或郵遞方式同樣可以提出申請。遞交表格時,必須連同身份及年齡證明、個人銀行賬戶證明及旅行證件等文件的副本。
3. 2026年長者生活津貼幾多錢?
每月發放金額為HK$4,345。政府按年調整津貼金額,財政司司長公布的《財政預算案》也有機會派發半糧或雙糧。
4. 強積金算資產嗎?
強積金會被算作資產。在長者生活津貼申請中,凡年滿65歲或以上,保留在強積金戶口內的退休權益(累算權益)均視作資產。 此外,若申請人的配偶在申請時未滿65歲,其強積金戶口中的強制性供款及自願性供款累積款項,暫時不會納入「家庭資產」;但若配偶已年滿65歲,其強積金戶口累積的款項則必須納入「家庭資產」計算。
5. 有自住物業可以申請長者生活津貼嗎?
有自住物業可以申請長者生活津貼。申請人與配偶作為主要居所的「唯一自住住宅物業」,以及附屬的自用車位,不論該物業市值多高,均屬於豁免項目,不會計入資產審查中。只要申請人的其他資產及入息符合規定的限額,即可申請。
6. 2026年長者生活津貼和高齡津貼有什麼分別?
長者生活津貼和高齡津貼主要有以下三大分別:
• 年齡要求:長者生活津貼的申請門檻為65歲或以上;而高齡津貼(生果金)則必須年滿70歲或以上。
• 經濟審查:長者生活津貼必須通過「資產」與「入息」審查(單身長者資產上限為HK$415,000,入息上限為HK$10,900;長者夫婦資產上限為HK$630,000,入息上限為HK$16,680);高齡津貼完全免除入息及資產審查。
• 每月金額(由2026年2月起):長者生活津貼的每月發放金額為HK$4,345;高齡津貼的每月發放金額為HK$1,675。
7. 長者生活津貼和生果金可以同時領取嗎?
長者生活津貼和生果金不可以同時領取。兩者均設有限制,申請人不能在領取長者生活津貼(長生津)的同時,領取高齡津貼(生果金),只可二擇其一。
備注:
本網站的內容屬一般市場資訊,僅供參考,概不構成任何投資意見,本網站內容亦並非就任何個別投資者的特定投資目標、財務狀況及個別需要而編製,不構成亦不得詮釋為對任何保險產品的分銷、銷售、招攬、要約、建議或任何形式的推廣。投資者不應只按本網站內容進行投資。在作出任何投資決定前,投資者應考慮產品的特點、其本身的投資目標、可承受的風險程度及其他因素,並適當地尋求獨立的財務及專業意見。本網站及其資訊供應商竭力提供準確而可靠的資料,但並不保證資料絕對無誤,資料如有錯漏而導致任何損失,信報財經新聞有限公司及香港人壽保險有限公司概不負責。信報資深財經記者支持編撰以上內容。
撰文:香港人壽創富領航智囊團|香港人壽創富領航聯盟:信報資深財經記者白慧恩
香港人壽創富領航智囊團
香港人壽成立於2001年,憑藉四大本地銀行的分銷網絡,二十五年以來深耕財富管理領域。作為越秀集團成員,香港人壽致力協助客戶以長線儲蓄積累財富,在打造穩健退休儲備的同時,實現資產由當下到未來的傳承。
信報資深財經記者白慧恩
「財富的真正價值,在於跨越時間的守護。」
作者從事財經領域多年,將複雜的宏觀局勢轉化為清晰的理財策略。由基礎積累、退休配套到資產傳承,為你建構一套攻守兼備的人生財務藍圖。